⚠️ नोट: IRR is irrelevant in insurance.
बीमा में IRR (रिटर्न %) का कोई मतलब नहीं — बीमा का काम परिवार को जोखिम से सुरक्षा देना है, ब्याज कमाना नहीं। LIC प्लान की तुलना सिर्फ़ दूसरे बीमा प्लान से होनी चाहिए, FD / MF जैसे निवेश से नहीं। नीचे का हिसाब सिर्फ़ उन लोगों के लिए है जो ख़ुद पूछते हैं — फ़ैसला इस पर न करें।
बीमा में IRR (रिटर्न %) का कोई मतलब नहीं — बीमा का काम परिवार को जोखिम से सुरक्षा देना है, ब्याज कमाना नहीं। LIC प्लान की तुलना सिर्फ़ दूसरे बीमा प्लान से होनी चाहिए, FD / MF जैसे निवेश से नहीं। नीचे का हिसाब सिर्फ़ उन लोगों के लिए है जो ख़ुद पूछते हैं — फ़ैसला इस पर न करें।
📈 IRR (रिटर्न %) — सिर्फ़ जानकारी के लिए
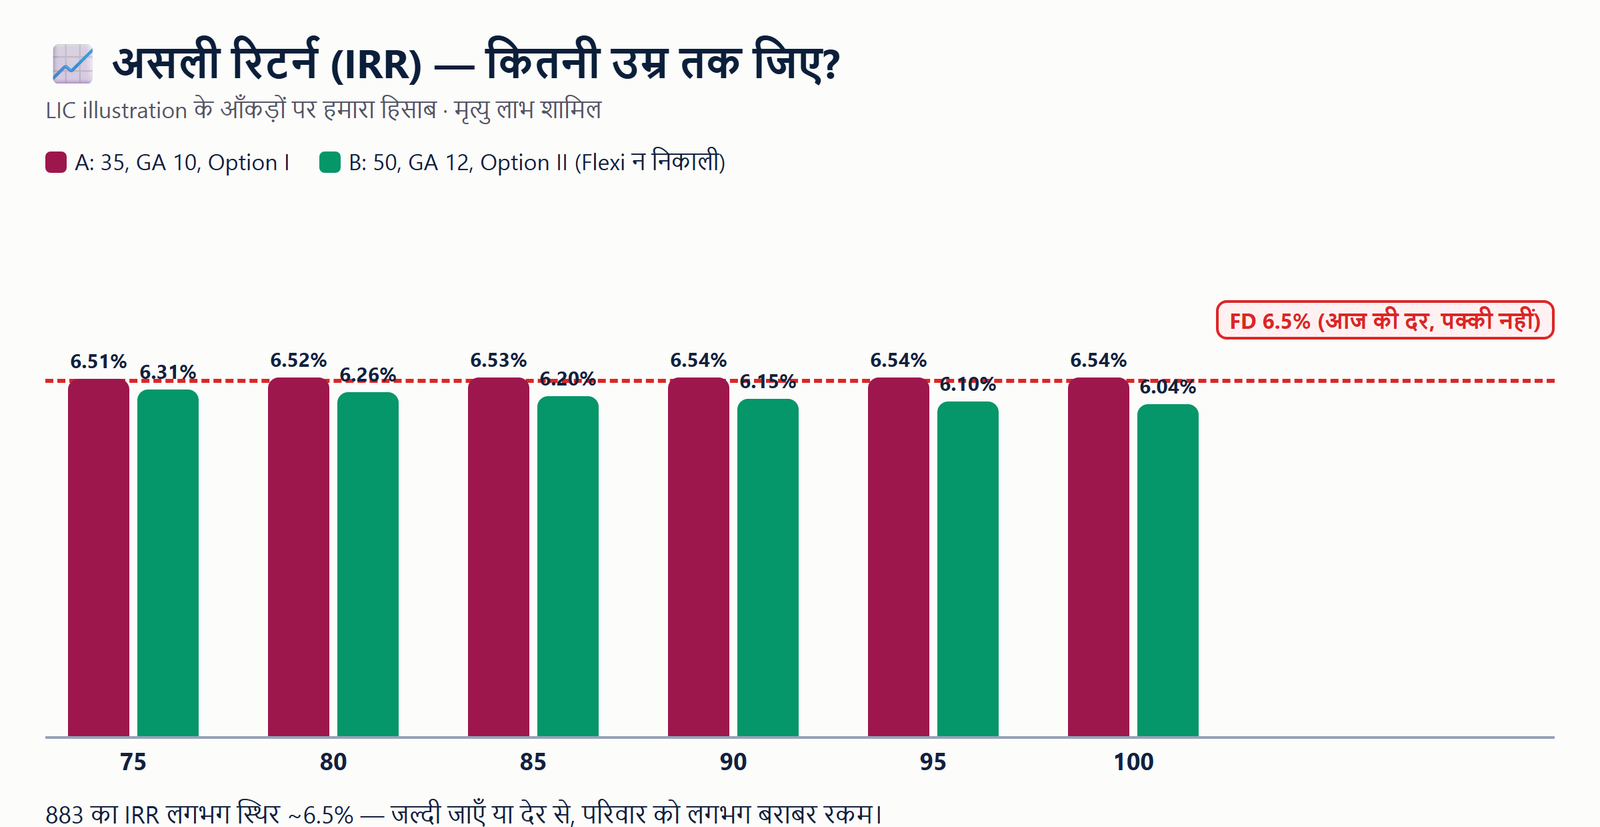
| उम्र तक जीवित | 70 | 75 | 80 | 85 | 90 | 95 | 100 |
|---|---|---|---|---|---|---|---|
| उदाहरण A (35, GA 10, Option I) | 6.49% | 6.51% | 6.52% | 6.53% | 6.54% | 6.54% | 6.54% |
| उदाहरण B (50, GA 12, Option II, Flexi न निकाली) | 6.34% | 6.31% | 6.26% | 6.20% | 6.15% | 6.10% | 6.04% |
उदाहरण A में IRR लगभग स्थिर ~6.5% है, क्योंकि मृत्यु पर भी लगभग उतनी ही रकम (₹14.22 लाख) मिलती है जितनी 100 पर। 883 “ज़्यादा रिटर्न” का नहीं, “पक्की आय + आजीवन बीमा + दरों से आज़ादी” का प्रोडक्ट है।
⚖️ FD वाला हिसाब — सिर्फ़ जानकारी के लिए
| उदाहरण A का वही ₹8,08,650 | सालाना आय |
|---|---|
| FD ब्याज — 6.5% दर पर (पहले साल से) | ₹52,562 |
| … अगर दर 5% रह जाए | ₹40,432 |
| 883 — 46 की उम्र से 99 तक (पक्का) + बीमा | ₹1,00,000 |
FD पहले साल से ब्याज देती है और मूलधन हाथ में रहता है; 883 में पहले 10 साल आय नहीं, फिर 54 साल पक्की और साथ में ₹14 लाख+ का बीमा। दोनों का काम अलग है — इसलिए यह तुलना फ़ैसले का आधार नहीं।

📉 महँगाई का सच: 6% महँगाई पर ₹1,00,000 की ख़रीद-शक्ति 20 साल बाद ≈ ₹31,180 रह जाती है — बढ़ते ख़र्च के लिए अलग योजना ज़रूरी।
v1.0.0